
 អត្រាប្ដូរប្រាក់
 ជំនួយភ្លាមៗ
 English


សេវាបើកប្រាក់បៀវត្សអាចជួយផ្លាស់ប្តូរទម្លាប់នេះបាន។ នៅពេលប្រាក់ខែចូល បុគ្គលិកអាចទុកប្រាក់មួយចំណែកសម្រាប់សន្សំតាំងពីថ្ងៃបើកប្រាក់ខែ ជាជាងរង់ចាំមើលថានៅសល់ប៉ុន្មាននៅចុងខែ។
ការផ្លាស់ប្តូរដ៏សាមញ្ញនេះ ធ្វើឱ្យសេវាបើកប្រាក់បៀវត្សក្លាយជាចំណុចចាប់ផ្តើមសម្រាប់បុគ្គលិកក្នុងការកែលម្អស្ថានភាពហិរញ្ញវត្ថុរបស់ខ្លួន លើសពីការទទួលប្រាក់ខែតែមួយមុខ។
តើបុគ្គលិកអាចសន្សំប្រាក់ពីប្រាក់បៀវត្សរបស់ពួកគេដោយរបៀបណា?
មធ្យោបាយដែលអាចមើលឃើញជាក់ស្តែង គឺបែងចែកប្រាក់មួយចំណែកទុកសន្សំជាមុន រួចទើបចំណាយលើទំនិញ ឬសេវាកម្មដែលមិនចាំបាច់។
បើនិយាយឱ្យចំទៅគឺ “បង់ប្រាក់សម្រាប់ខ្លួនអ្នកជាមុនសិន” នេះមិនមានន័យថា មិនបង់វិក្កយបត្រ មិនសងប្រាក់កម្ចី ឬមិនបំពេញកាតព្វកិច្ចចំពោះគ្រួសារនោះទេ។ ផ្ទុយទៅវិញ វាជាការកំណត់ប្រាក់សន្សំមួយចំណែកជាប្រចាំខែ ដូចទៅនឹងការចំណាយចាំបាច់ផ្សេងទៀតដែរ។
ប្រាក់សន្សំក៏មិនចាំបាច់មានចំនួនច្រើនដែរ។ គ្រាន់តែកំណត់ចំនួនសមរម្យមួយ ដែលមិនប៉ះពាល់ដល់ការចំណាយចាំបាច់។ ការសន្សំប្រាក់ក្នុងចំនួនដែលខ្លួនអាចធ្វើបានរាល់ពេលបើកប្រាក់ខែ អាចមានប្រសិទ្ធភាពជាងការរង់ចាំមើលថានៅសល់ប៉ុន្មាននៅចុងខែ។
ហេតុអ្វីបានជាទម្លាប់សន្សំប្រាក់ប្រចាំខែមានសារៈសំខាន់?
ការសន្សំប្រាក់ជាប្រចាំជួយឱ្យបុគ្គលិកមានថវិកាបម្រុងសម្រាប់គ្រាអាសន្ន រៀបចំការចំណាយដែលបានគ្រោងទុក និងកាត់បន្ថយការពឹងផ្អែកលើការខ្ចីប្រាក់ពីអ្នកដទៃ ឬកម្ចីដែលមានអត្រាការប្រាក់ខ្ពស់។ នៅពេលមានការចំណាយមិនបានរំពឹងទុក ដូចជាថ្លៃព្យាបាលជំងឺ ការជួសជុលផ្ទះជាបន្ទាន់ ឬបញ្ហាបន្ទាន់ក្នុងគ្រួសារ ប្រាក់ដែលបានសន្សំទុកអាចជួយឱ្យពួកគេដោះស្រាយបានកាន់តែងាយស្រួល។
គោលដៅសន្សំប្រាក់របស់មនុស្សម្នាក់ៗអាចមានភាពខុសគ្នា។ អ្នកខ្លះសន្សំសម្រាប់ថ្លៃសិក្សា ខណៈអ្នកខ្លះទៀតចង់ទិញម៉ូតូ ជួសជុលផ្ទះ ឬនាំគ្រួសារទៅដើរកម្សាន្ត។ មិនថាមានគោលដៅអ្វីនោះទេ ជំហានដំបូងគឺបែងចែកប្រាក់មួយចំណែកទុកសន្សំភ្លាមៗនៅពេលប្រាក់ខែចូល។
ការបែងចែកប្រាក់ទុកសន្សំ មុននឹងចំណាយលើទំនិញដែលមិនចាំបាច់ ជួយឱ្យបុគ្គលិកខិតកាន់តែជិតគោលដៅរបស់ខ្លួន និងពង្រឹងស្ថិរភាពហិរញ្ញវត្ថុបន្តិចម្តងៗ។
តើបុគ្គលិកគួរជ្រើសរើសគណនីសន្សំមួយណា?
បុគ្គលិកអាចជ្រើសរើសគណនីសន្សំឱ្យសមស្របនឹងគោលដៅរបស់ខ្លួន និងពេលវេលាដែលពួកគេរំពឹងថានឹងត្រូវប្រើប្រាស់ប្រាក់នោះ។
គណនីសន្សំ
គណនីសន្សំជួយរក្សាប្រាក់សម្រាប់ប្រើប្រាស់ក្នុងករណីបន្ទាន់ ឬពេលមានការចំណាយដែលមិនបានរំពឹងទុក។ បុគ្គលិកអាចបែងចែកប្រាក់មួយផ្នែកពីការចំណាយប្រចាំថ្ងៃទុកក្នុងគណនីសន្សំ ហើយដកយកមកប្រើប្រាស់នៅពេលចាំបាច់។ សម្រាប់អ្នកប្រើប្រាស់គណនីបើកប្រាក់បៀវត្សនៅកម្ពុជា ការចាប់ផ្តើមសន្សំតាមរបៀបនេះអាចជាជំហានដំបូងឆ្ពោះទៅរកសុវត្ថិភាពហិរញ្ញវត្ថុកាន់តែប្រសើរ។
គណនីសន្សំដើម្បីគោលដៅ
គណនីសន្សំដើម្បីគោលដៅជួយបុគ្គលិកសន្សំប្រាក់សម្រាប់គោលដៅជាក់លាក់មួយ។ នៅពេលដឹងច្បាស់ថាសន្សំដើម្បីអ្វី បុគ្គលិកអាចរក្សាការប្តេជ្ញាចិត្ត និងតាមដានវឌ្ឍនភាពនៃការសន្សំបានកាន់តែងាយស្រួល។ ផែនការសន្សំមិនចាំបាច់ស្មុគស្មាញទេ។ ការកំណត់គោលដៅឱ្យច្បាស់ ដាក់ប្រាក់តាមលទ្ធភាព និងសន្សំជាទៀងទាត់ អាចជួយឱ្យបុគ្គលិកឆ្ពោះទៅរកគោលដៅរបស់ខ្លួនម្តងមួយជំហាន។
គណនីបញ្ញើមានកាលកំណត់
គណនីបញ្ញើមានកាលកំណត់សមស្របសម្រាប់ប្រាក់ដែលមិនទាន់ត្រូវការប្រើប្រាស់ភ្លាមៗ។ ប្រាក់ត្រូវបានដាក់បញ្ញើក្នុងរយៈពេលកំណត់មួយ ហើយអាចទទួលបានអត្រាការប្រាក់ខ្ពស់ជាងគណនីសន្សំធម្មតា អាស្រ័យលើលក្ខខណ្ឌរបស់គណនី។
នៅពេលប្រៀបធៀបគណនីបញ្ញើមានកាលកំណត់នៅកម្ពុជា បុគ្គលិកគួរពិចារណាលើរយៈពេលដាក់បញ្ញើ អត្រាការប្រាក់ និងលទ្ធភាពដែលខ្លួនអាចត្រូវការប្រាក់នោះមុនថ្ងៃផុតកំណត់។
តើប្រព័ន្ធបើកប្រាក់បៀវត្សជួយដល់ការសន្សំរបស់បុគ្គលិកដោយរបៀបណា?
គណនីបើកប្រាក់បៀវត្ស និងគណនីសន្សំមានគោលបំណងខុសគ្នា។ គណនីបើកប្រាក់បៀវត្សប្រើសម្រាប់ទទួលប្រាក់ខែ ទូទាត់វិក្កយបត្រ ផ្ទេរប្រាក់ និងចំណាយប្រចាំថ្ងៃ។ ចំណែកគណនីសន្សំដាច់ដោយឡែក អាចប្រើសម្រាប់ទុកប្រាក់បម្រុងក្នុងករណីបន្ទាន់ ឬសន្សំដើម្បីគោលដៅនាពេលអនាគត។ វាជួយបែងចែកប្រាក់សន្សំពីប្រាក់ដែលត្រូវប្រើសម្រាប់ការចំណាយប្រចាំថ្ងៃ។
នៅពេលរក្សាប្រាក់ទាំងអស់ក្នុងគណនីតែមួយ សមតុល្យដែលមើលឃើញអាចធ្វើឱ្យយល់ថា ប្រាក់ទាំងនោះសុទ្ធតែអាចចំណាយបាន។ ការបែងចែកប្រាក់សន្សំទៅក្នុងគណនីដាច់ដោយឡែកជួយឱ្យដឹងច្បាស់ថា ប៉ុន្មានអាចចំណាយក្នុងខែនេះ និងប៉ុន្មានត្រូវទុកសម្រាប់ប្រើប្រាស់នៅពេលក្រោយ។
នៅពេលប្រាក់ខែចូលគណនីបើកប្រាក់បៀវត្ស បុគ្គលិកអាចផ្ទេរប្រាក់មួយចំណែកទៅគណនីសន្សំ គណនីសន្សំដើម្បីគោលដៅ ឬគណនីបញ្ញើមានកាលកំណត់បានភ្លាមៗ។ ការធ្វើបែបនេះជាប្រចាំជួយបង្កើតទម្លាប់សន្សំនៅថ្ងៃបើកប្រាក់ខែ ខណៈប្រាក់ដែលនៅសល់អាចប្រើសម្រាប់ទូទាត់វិក្កយបត្រ និងចំណាយលើតម្រូវការប្រចាំថ្ងៃ។
តើអ្វីជាតួនាទីរបស់និយោជក?
និយោជកអាចគាំទ្រសុខុមាលភាពហិរញ្ញវត្ថុរបស់បុគ្គលិក ដោយផ្តល់ភាពងាយស្រួលក្នុងការប្រើប្រាស់សេវាធនាគារ និងការសន្សំតាមរយៈប្រព័ន្ធបើកប្រាក់បៀវត្ស។ និយោជកក៏អាចជួយឱ្យបុគ្គលិកយល់ពីជម្រើសដែលមានផងដែរ។
ទោះជាយ៉ាងណា ការជ្រើសរើសគណនី និងចំនួនប្រាក់ដែលត្រូវសន្សំ នៅតែជាការសម្រេចចិត្តផ្ទាល់ខ្លួនរបស់បុគ្គលិកម្នាក់ៗ។
អត្ថប្រយោជន៍ហិរញ្ញវត្ថុរបស់បុគ្គលិកទាំងនេះមិនមែនជំនួសឱ្យការតម្លើងប្រាក់ខែ ឬការតម្លើងតួនាទីនោះឡើយ។ ប៉ុន្តែតាមរយៈប្រព័ន្ធបើកប្រាក់បៀវត្ស និយោជកអាចបន្ថែមអត្ថប្រយោជន៍ជាក់ស្តែងដល់បុគ្គលិក ដោយធ្វើឱ្យសេវាហិរញ្ញវត្ថុមានភាពងាយស្រួលក្នុងការប្រើប្រាស់។
លោក សុខ ឡេង នាយកសេវាបើកប្រាក់បៀវត្ស និងធនាគារសាជីវកម្ម នៃធនាគារ វីង បានមានប្រសាសន៍ថា៖ “ថ្ងៃបើកប្រាក់ខែមិនគួរគ្រាន់តែជាថ្ងៃដែលបុគ្គលិកត្រូវទូទាត់ការចំណាយកន្លងមករបស់ពួកគេនោះទេ ប៉ុន្តែវាក៏អាចជាថ្ងៃដែលពួកគេអាចចាប់ផ្តើមរៀបចំខ្លួនសម្រាប់អ្វីដែលនឹងមកដល់បន្ទាប់ផងដែរ”។ លោកបានបន្ថែមថា៖ “នៅពេលដែលការសន្សំបានក្លាយជាទម្លាប់នៅថ្ងៃបើកប្រាក់ខែ ទោះចំនួនទឹកប្រាក់នោះតិចតួចក្តី ក៏នឹងជួយជាផ្នែកហិរញ្ញវត្ថុដ៏ចាំបាច់ក្នុងពេលវេលាដែលត្រូវការផងដែរ”។
ហេតុអ្វីបានជាសុខុមាលភាពហិរញ្ញវត្ថុមានសារៈសំខាន់នៅកន្លែងការងារ?
បុគ្គលិកដែលមានប្រាក់សន្សំអាចមានភាពប្រសើរជាងមុនក្នុងការទូទាត់ចំណាយដែលមិនបានរំពឹងទុក ដោយជួយបញ្ចៀសពីការដើរខ្ចីប្រាក់ក្នុងរយៈពេលខ្លី។ សម្រាប់និយោជក ការផ្តល់នូវលទ្ធភាពទទួលបានជម្រើសសន្សំដែលសមស្របនឹងផ្តល់អត្ថប្រយោជន៍ដល់ប្រព័ន្ធបើកប្រាក់បៀវត្ស និងជួយគាំទ្របុគ្គលិកឱ្យបានលើសពីថ្ងៃដែលបើកប្រាក់ខែ។
សម្រាប់និយោជកនៅកម្ពុជា ដំណោះស្រាយបើកប្រាក់បៀវត្សអាចផ្តល់អត្ថប្រយោជន៍លើសពីការបើកប្រាក់ខែ។ វាអាចជួយឱ្យបុគ្គលិកទទួលបានសេវាហិរញ្ញវត្ថុដែលគាំទ្រដល់សុខុមាលភាពរបស់ពួកគេជាប្រចាំ មិនមែនតែនៅថ្ងៃបើកប្រាក់ខែប៉ុណ្ណោះទេ។
ការកសាងសុវត្ថិភាពហិរញ្ញវត្ថុនៅថ្ងៃបើកប្រាក់ខែ
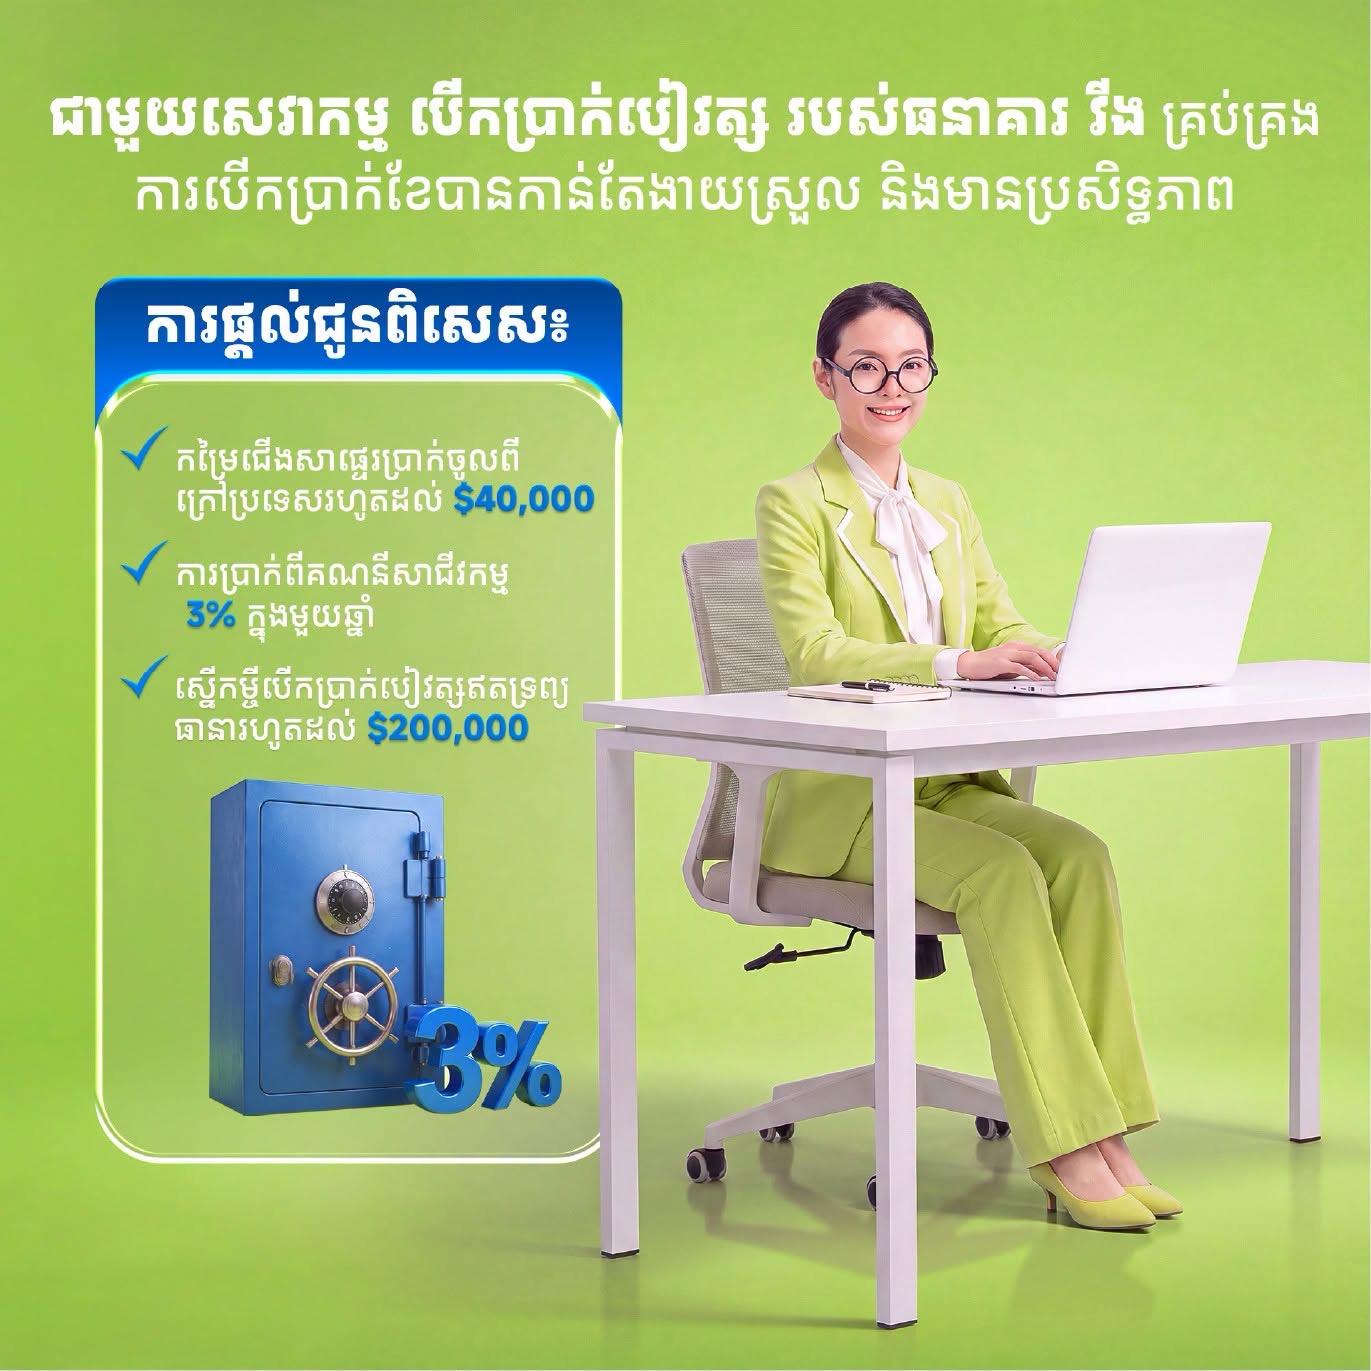
ផ្ដល់ឱ្យបុគ្គលិករបស់អ្នកនូវអ្វីដែលច្រើនជាងប្រាក់បៀវត្ស។ អតិថិជនបើប្រាក់បៀវត្សតាមធនាគារ វីង អាចជ្រើសរើសពីគណនីសន្សំ គណនីសន្សំដើម្បីគោលដៅ និងគណនីបញ្ញើមានកាលកំណត់។ អត្រាការប្រាក់ខុសគ្នាទៅតាមគណនី និងកាលកំណត់ ដោយគណនីបញ្ញើមានកាលកំណត់អាចទទួលបានអត្រាកាប្រាក់រហូតដល់ 5.5% ក្នុងមួយឆ្នាំ អាស្រ័យលើលក្ខខណ្ឌដែលបានអនុវត្ត។
បុគ្គលិក ក៏អាចទទួលបានការធានារ៉ាប់រងអាយុជីវិតរហូតដល់ 10,000 ដុល្លារអាមេរិក ដែលផ្តល់ជូននូវការការពារហិរញ្ញវត្ថុបន្ថែមសម្រាប់ពួកគេ និងក្រុមគ្រួសារផងដែរ ។ ជាមួយគ្នា ក្នុងការជម្រើសការសន្សំដែលអាចទទួលបាន និងការការពារតាមរយៈការធានារ៉ាប់រងអាចជួយបុគ្គលិកអាចរៀបចំ គោលដៅដើម្បីអនាគត ដែលអាចការពារព្រឹត្តិការណ៍ជាយថាហេតុនាំមួយដែលអាចកើតមានឡើងដោយមិនបានរំពឹងទុក។
ជួយដល់បុគ្គលិករបស់អ្នកឱ្យប្រែក្លាយថ្ងៃបើកប្រាក់ខែទៅជាភាពរីកចម្រើន សូម បំពេញបែបបទដើម្បីចុះឈ្មោះសេវាប្រាក់បៀវត្ស របស់ធនាគារ វីង។
សម្រាប់ព័ត៌មានបន្ថែម សូមទូរសព្ទមកលេខ 023 999 989 ឬចូលទៅកាន់ទំព័រ សេវាបើកប្រាក់បៀវត្សសាជីវកម្ម របស់ធនាគារ វីង ឬប្រឹក្សាជាមួយសាខាធនាគារ វីង ដែលនៅជិតលោកអ្នកបំផុត។

 ជំនួយ